
券商中国
2026-10-13 16:52
近来的A股,像极了过山车。
10月12日,四大行齐刷刷刷新历史高点,渝农商行大涨近5%,红利板块一片欢腾;另一边,AI硬件全线溃退,覆铜板方向集体跌停,中际旭创、新易盛跌超6%。创业板指当天跌2.61%,科创50跌2.10%。有基民在群里哀嚎:“一天回到解放前。”
到了今天(10月13日),沪指勉强收涨0.10%,创业板指和深证成指依然收绿。虽然全市场超2900只个股飘红,但科技板块的持有者依然笑不出来。
拉长到10月:创业板指跌5.64%,科创50跌6.75%,而中证红利指数涨2.29%。风格切换之剧烈,让很多人措手不及。
就在这一片兵荒马乱之中,有一小撮基金,不仅将年内最大回撤牢牢控制在10%以内,还斩获了相对不错的年内收益,走出了稳健的超额收益。
“抗揍又赚钱”的25只基金
小编通过筛选主动权益基金,锁定了满足成立满一年、年内最大回撤不超10%、年内收益超10%的高夏普比率优质产品,梳理出核心市场数据。
数据显示,在全市场数千只主动权益基金中,同时符合上述严苛条件的仅有25只。这足以说明,在今年极端分化的A股行情中,兼顾回撤控制与净值增长,是极具难度的投资挑战。
来看这份名单:
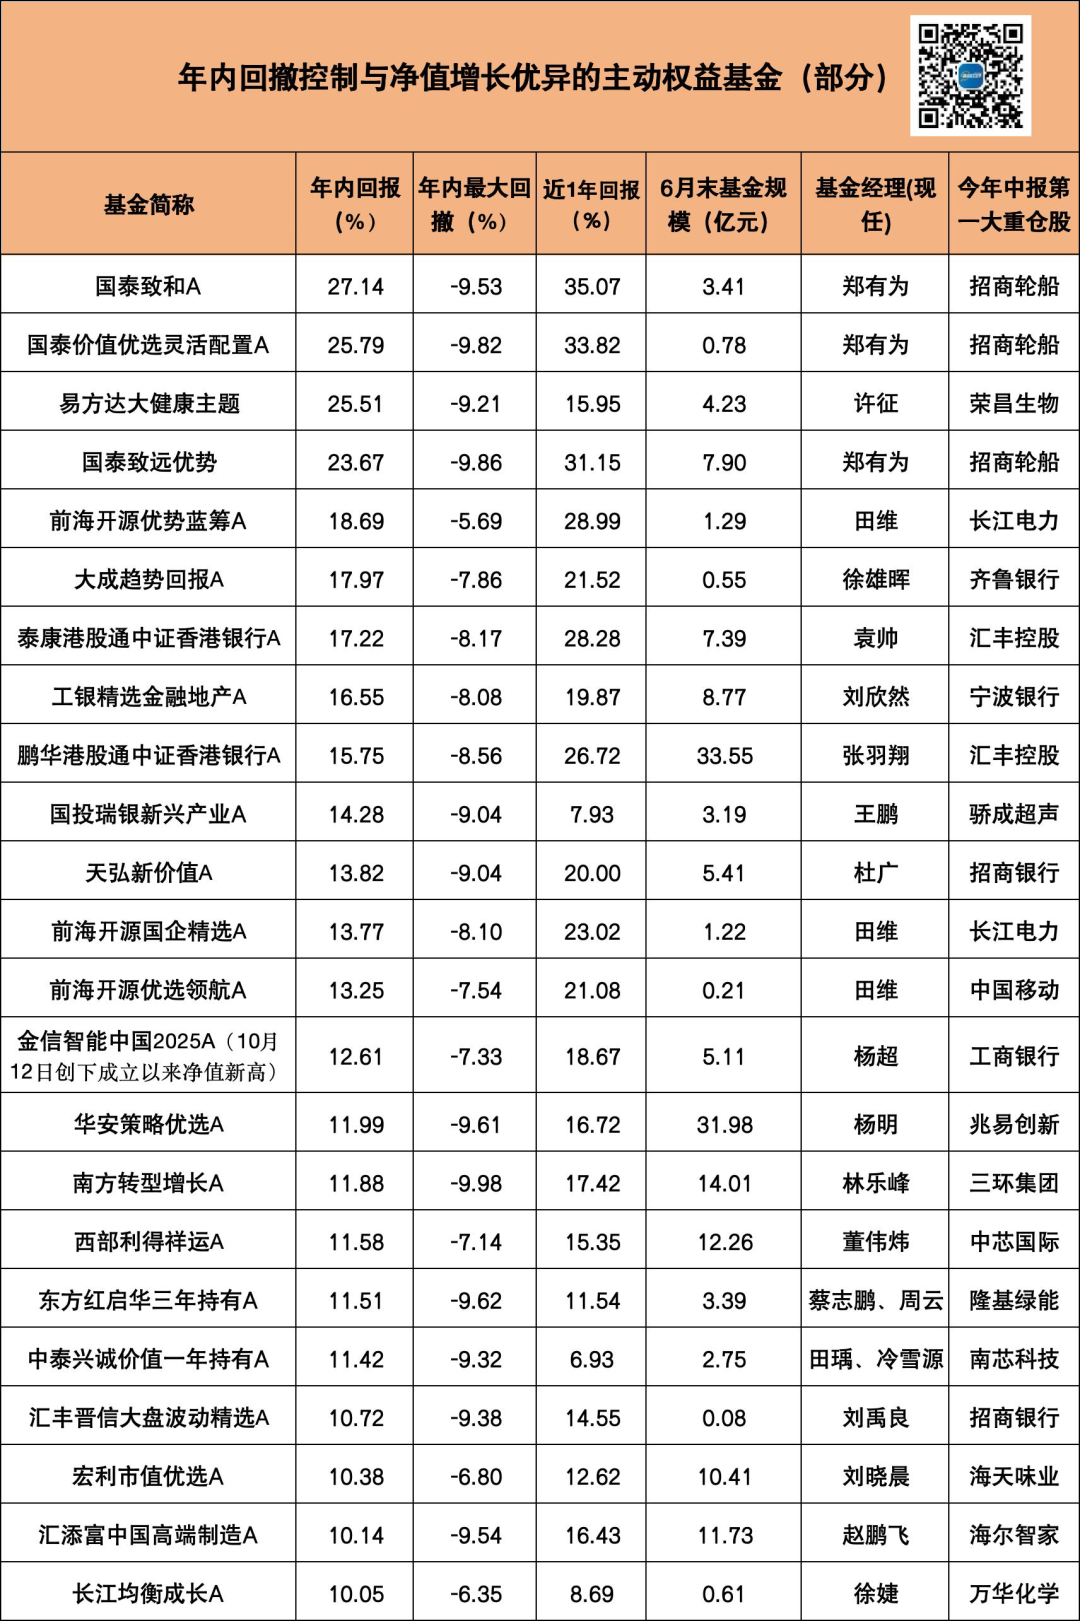
注意,这不是“低回撤”榜,也不是“高收益”榜,而是两个条件同时满足的“双料选手”。在几千只基金里,能上榜的,确实不多。
上榜的这批基金,规模普遍不大,多在10亿以下,有的甚至不到1亿。船小好调头,在震荡市里,灵活就是优势。
从榜单来看,国泰基金旗下基金经理郑有为一人占据三席。他管理的国泰致和、国泰价值优选、国泰致远优势,年内收益分别为27.14%、25.79%、23.67%,且回撤均在10%以内。
公开信息显示,其投资组合采用分散化的“核心+卫星”配置策略,形成了独特的“441阵型”:30%—40%的底仓布局大消费、大金融等高ROE龙头企业,以此夯实收益底盘、平抑组合波动;30%—40%的仓位布局景气上行赛道的优质个股,为组合提供进攻弹性;剩余小比例仓位灵活配置,进一步分散投资风险。
田维,是回撤控制的一把好手。他管理的前海开源优势蓝筹,年内最大回撤仅为5.69%,收益却达到18.69%。他的策略是“红利+周期+成长”的哑铃型配置:以50%—70%的底仓布局长江电力、川投能源、京沪高铁等红利价值类资产,筑牢稳健收益底盘;剩余弹性仓位布局周期、成长赛道的优质标的,如中微公司、新易盛等,为组合博取超额收益。
徐雄晖同样擅长分散持股,以估值为核心构筑安全边际。他管理的大成趋势回报,年内收益17.97%,最大回撤7.86%。二季度末,其产品重仓齐鲁银行、渝农商行、英科医疗、TCL科技、中国巨石、潍柴动力,横跨银行、材料、化工、家电、机械、医药等多个行业。
短期低回撤,能扛多久?
上述产品大多并非依靠单一赛道押注来博取短期收益,而是以均衡配置、严控风险为核心投资逻辑。
但短期低回撤能否持续?这个问题,必须打个问号。
原因很简单:下半年市场的震荡分化,给均衡型选手打开了一扇特殊的窗。当赛道型基金因集中押注而剧烈波动时,均衡配置的相对优势便被放大。但这种窗口期,并非年年都有。
更重要的是,用后视镜看业绩,本身便是一种认知陷阱。今年的低回撤,建立在今年的市场环境和基金经理今年的判断之上。明年的市场结构、风格轮动、宏观变量都可能发生根本性变化。
前述基金经理中,也有人曾有过在高仓位运作下净值回撤超过40%的经历,那段教训或许正是他后来重视风控的原因。
对于投资者而言,真正值得关注的,不是某一年的回撤数字,而是基金经理是否拥有一套可重复、可验证、经得起不同市场环境检验的投资框架。均衡配置、分散持股、估值纪律——这些原则听起来并不新鲜,但能否在极端行情中坚持执行,才是区分运气与能力的标尺。
数据可以追溯,但未来无法预判。低回撤不等于无风险。如今的“抗揍”,未必意味着明年也能全身而退。市场从不承诺任何人的舒适区,我们能做的,只是把每一次决策都建立在充分理解风险的前提之上。同时,弄清楚这些基金经理靠什么控制回撤、他们的方法在什么样的市场环境下会失效。想清楚了,再下手也不迟。
声明:本栏目所有内容仅供参考,不构成投资建议。投资有风险,入市需谨慎。
校对:李凌锋