
经济参考报
闫磊
2026-09-29 08:01
尽管关税摩擦、地缘政治紧张和供应链重构持续冲击全球经济,国际贸易仍展现出超出预期的韧性。
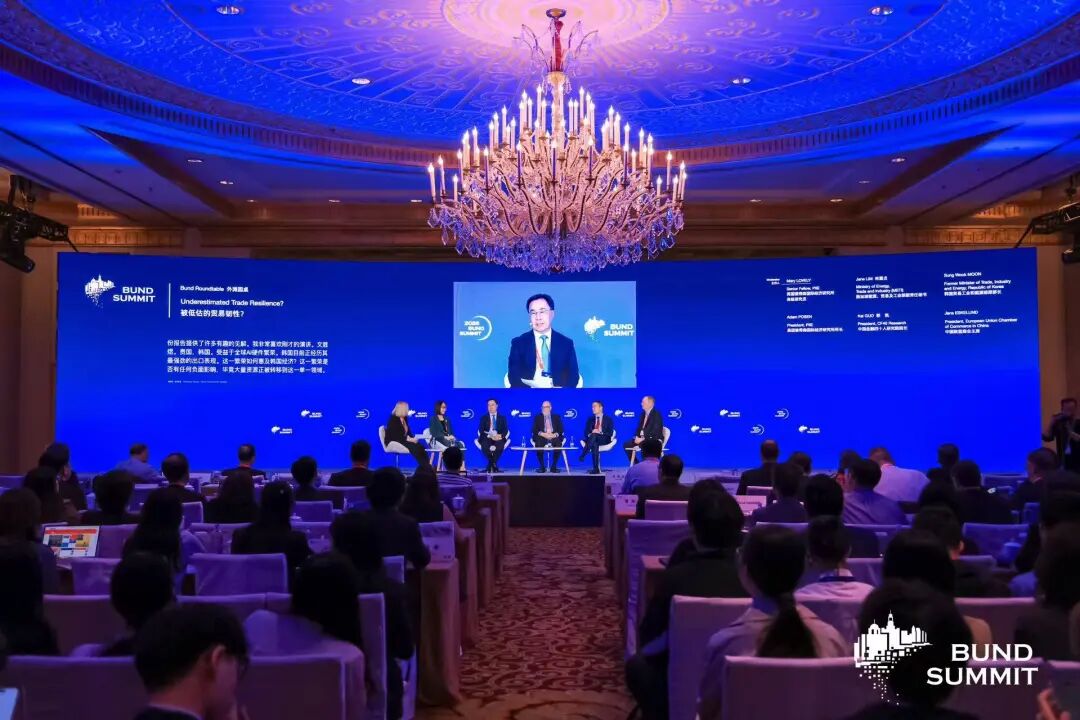
10月21日,在2026外滩年会“被低估的贸易韧性?”圆桌讨论上,来自新加坡、韩国、中国、欧洲和美国的嘉宾围绕全球贸易增长、人工智能产业链、供应链多元化及产业政策展开讨论。与会嘉宾认为,全球贸易并未因地缘政治冲击而停滞,但贸易流向、产业分工和各经济体之间的依存关系正在发生深刻变化。
全球贸易表现好于预期
新加坡能源、贸易及工业部副常任秘书林慧贞表示,全球贸易的表现好于此前预期。支撑贸易韧性的因素主要有三方面:企业供应链调整、国际贸易规则与协定网络,以及港口和海运网络的互联互通。
“令人印象深刻的是企业如何重组自身,但并未从全球贸易中撤退。”林慧贞指出,企业早已开始推进供应链多元化,通过多来源采购降低对单一供应商的依赖。与此同时,尽管世贸组织面临诸多挑战,全球约70%的货物贸易仍在最惠国待遇规则下进行,各国也在持续拓展区域贸易协定网络。
海运基础设施同样发挥着重要作用。林慧贞介绍,全球80%以上的贸易量通过海运完成。以中新互联互通项目为例,自2019年以来,相关新陆海通道货运量增长了十倍。多式联运线路、港口投资和数字技术的应用,使企业能够在航运受阻时更快调整运输安排。
她强调,贸易韧性并非理所当然,需要持续的能力建设、前期投资和可信赖的伙伴关系。
近年来增量基本来自中国
中国欧盟商会主席彦辞(Jens Eskelund)从集装箱运输数据观察全球贸易格局。他指出,单纯以美元计价的贸易额可能受到商品价格变化影响,货物流量更能反映实际贸易规模。
据其分享的数据,中国在全球集装箱出口中的份额持续上升,2026年前8个月达到39.3%,过去3个月的滚动平均值约为40%。与此同时,欧洲、美国和日本的集装箱出口量相较2019年均出现下降。
“从体量来看,过去几年全球贸易的增量增长基本上都来自中国。”彦辞认为,中国制造业的竞争力以及供应链在第三国的延伸,正在深刻影响全球贸易流向。
中国金融四十人研究院院长郭凯则认为,中国贸易表现体现了较强韧性。一方面,全球贸易在多重冲击下仍保持增长;另一方面,中国企业通过调整供应链布局,增强了应对贸易壁垒的能力。
他特别指出,部分中国企业将生产环节布局到东南亚、中东和墨西哥等地,中国向这些经济体出口中间品,再由当地加工制造并出口至最终市场。这并非简单转运,而是产业链分工的延伸。不过,郭凯也提醒,全球贸易失衡仍值得关注,中国国内需求偏弱是其中一个重要因素。
AI成贸易增长重要推动力
人工智能(AI)正成为推动全球贸易增长的重要力量。韩国贸易工业和能源部原部长文胜煜表示,韩国2026年9月出口额超过1210亿美元,创单月历史新高,其中半导体出口超过600亿美元,接近韩国出口总额的一半。
他指出,韩国在高带宽内存等半导体领域具有优势,但人工智能产业链涉及处理器、设备、材料、软件和数据中心等多个环节,需要不同经济体共同参与。
“完全独立既不现实,也缺乏效率。”文胜煜认为,全球产业相互依存并未因地缘政治紧张而消失,维持开放合作仍然重要。
与此同时,半导体出口集中度上升,也使韩国经济更容易受到芯片价格、人工智能投资周期及技术管制变化的影响。面对未来,韩国正推动车规级半导体、物理人工智能和人工智能数据中心等领域的发展,希望将当前的投资热潮转化为长期产业能力。
跨经济体合作仍是关键
美国彼得森国际经济研究所所长亚当·波森(Adam Posen)认为,全球贸易展现韧性,并不意味着贸易体系面临的风险正在消失。关税政策、监管不确定性以及对国际机构的冲击,可能通过影响企业信心和投资决策,产生超出贸易本身的长期影响。
他指出,企业调整供应链未必完全是负面变化,但如果各国将经济安全过度等同于自给自足,可能削弱多元化分工带来的收益。
林慧贞也表示,各国加强经济安全有其现实背景,但必须避免对其他国家产生负面溢出效应。产业政策应立足自身比较优势,持续投入研发、技能培训和基础设施,同时保持开放与合作。
在欧洲,彦辞认为,企业对中国的考量已不再局限于本地市场,而越来越重视中国供应链对其全球业务的意义。企业要维持竞争力,往往需要更深地融入相关产业链。如何在经济安全、产业竞争力和市场开放之间找到平衡,将成为中欧经贸关系的重要议题。
圆桌讨论最后指出,当前全球贸易尚未出现明确的集团化分裂迹象,但各国政策正更多转向国内安全与产业扶持。面对这一趋势,区域经济一体化、供应链多元化和跨经济体合作仍是维持贸易韧性的关键。
记者 颜凌康
文字编辑 王哲希
版面编辑 孙霄