
证券时报网
朱雨蒙
2026-10-15 07:03
存储板块全线大涨。
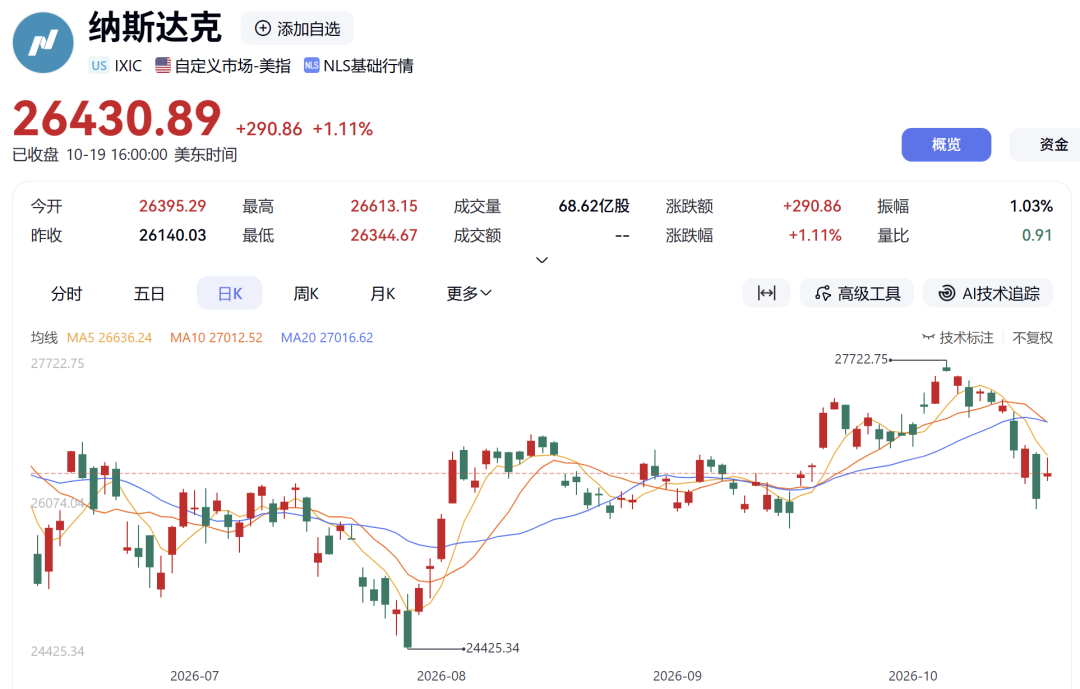
当地时间10月19日(周一),美国三大股指收盘涨跌不一,道指跌0.07%报51966.03点,标普500指数涨0.41%报7690.73点,纳指涨1.11%报26430.89点。
欧洲三大股指收盘全线下跌,德国DAX指数跌1.18%报25319.77点,法国CAC40指数跌1.11%报7868.05点,英国富时100指数跌1.08%报10764.69点。
此外,中概股涨跌不一,纳斯达克中国金龙指数跌0.27%。
半导体股票普遍上涨
半导体股普遍收涨,英特尔涨超2%,台积电、博通、超威半导体涨近2%,高通涨近1%。
存储板块全线大涨,西部数据涨超6%,闪迪涨超5%,SK海力士涨超4%,希捷科技涨超3%,美光科技涨近3%。
大型科技股多数收涨,亚马逊涨4.98%,特斯拉涨3.76%,英伟达涨1.38%,谷歌A涨1.05%,微软涨0.84%,Meta跌0.55%,苹果跌0.15%。
摩根士丹利最新研报指出,随着人工智能(AI)智能体应用逐步普及,支撑其运行所需的GPU算力可能成为制约用户规模扩张的重要因素。2027年主要科技企业可获得的芯片及存储器产能已基本被提前锁定。尽管受基数扩大、供应链及实际建设能力等因素限制,AI资本支出的年度增速可能逐步放缓,但智能体应用的长期扩张需求仍有望支撑持续数年的高水平投资。
从商业化角度来看,摩根士丹利认为,AI智能体仍拥有巨大的长期市场空间。
标普全球则警告称,全球最大科技公司的人工智能相关负债规模可能远超已披露水平,但该机构目前暂无调整评级的计划。标普预计,亚马逊、微软、Alphabet、甲骨文、Meta及SpaceX这六大美国超大规模云服务商,在2025年至2030年间将在数据中心及其他AI相关资本支出上合计超过7万亿美元,且至少在明年之前将持续处于负自由现金流状态。
贵金属期货和原油期货双跌
周一,国际贵金属期货收跌,COMEX黄金期货跌0.50%报4160.30美元/盎司;COMEX白银期货跌0.13%报57.23美元/盎司。国际原油期货亦收跌,美油主力合约收跌0.79%,报98.24美元/桶;布油主力合约跌0.58%,报109.22美元/桶。
10月欧佩克月报显示,欧佩克9月原油产量环比增加约92万桶/日至2509.7万桶/日。其中沙特、伊拉克产量增幅较大。沙特原油产量环比增加74.4万桶/日至800.1万桶/日。OPEC+本月会议七国决定维持产量配额不变。9月遇袭的沙特东西输油管道目前已重启,红海延布港正逐步恢复出口。
EIA短期能源展望报告称,自今年3月以来,全球库存已累计消耗约6.6亿桶,其中近60%来自非OECD国家的储罐。IEA指出,截至2026年9月底,全球可观测石油库存较年初累计减少约5.09亿桶,库存水平已回落至2025年4月以来的低位。
华联期货认为,最新三大国际市场报告均下修了今年石油需求预期,不过供应减少更多,继续表现为去库趋势。总体看供应端仍受地缘影响,近期多艘油轮在霍尔木兹海峡遭袭,沙特与胡塞武装冲突加剧。需求端美国炼厂开工率维持高位,中国炼厂开工率再度走低,海外柴油市场供应紧张。
校对:刘星莹