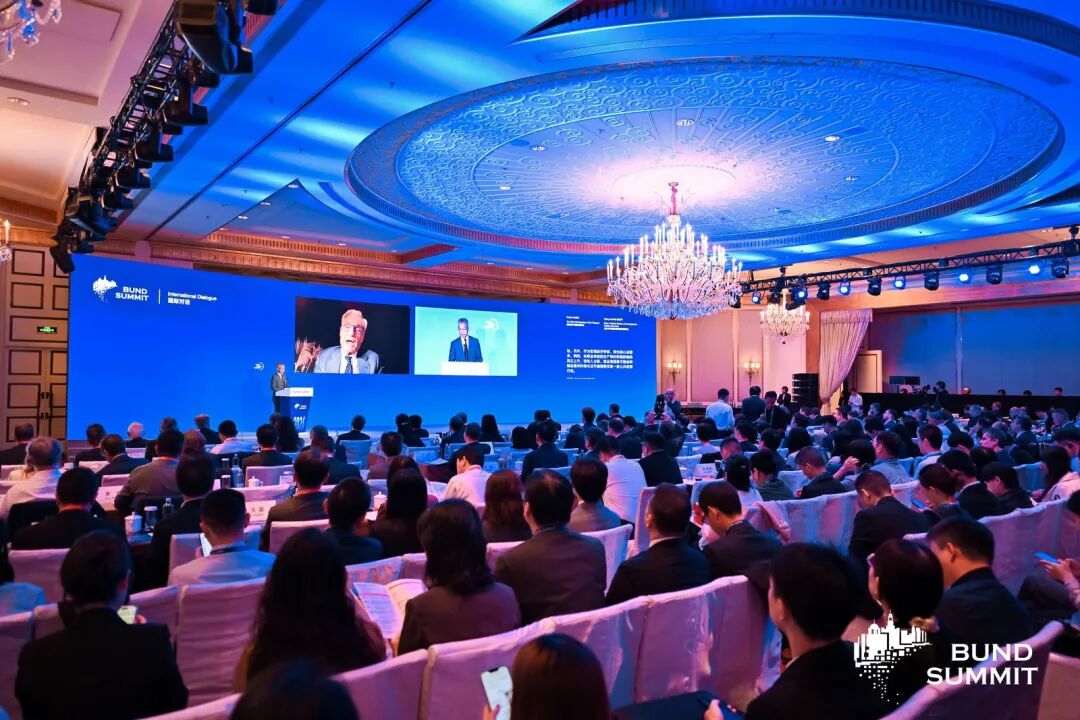
10月19日,2026外滩年会期间,美国第70任财政部长、美国外交关系协会名誉联席主席罗伯特·鲁宾(Robert Rubin)与北京大学国家发展研究院院长黄益平围绕人工智能(AI)的经济影响、中美科技竞争、全球经济失衡及美国关税政策等议题展开深入对话。
AI是一把“双刃剑”
谈及人工智能对经济增长的影响,鲁宾认为,人工智能有望显著提高生产率,但其影响远比单纯的技术进步更加复杂。
黄益平指出,第一次工业革命后的历史经验值得借鉴。经济史研究中的“恩格斯暂停”现象表明,工业革命期间劳动生产率显著提高,但实际工资曾在一段时间内停滞。这一历史经验提示,技术进步带来的生产率收益,并不必然同步转化为劳动者收入的增长。
鲁宾对此表示认同。他指出,如果人工智能带来的收益更多流向资本而非劳动,不仅会加剧收入分配问题,还可能影响政府财政收入,因为劳动所得通常面临高于资本所得的税收负担。
黄益平进一步提出,如果人工智能推动总供给增长,但就业、收入分配等因素限制了总需求扩张,经济增长仍可能面临制约,因此需要更加积极主动的公共政策应对。
对于全民基本收入(UBI)能否成为解决方案,鲁宾持明确反对态度。他认为,工作不仅关系到个人收入,也与人的身份认同和发展机会密切相关。相比单纯提供基本收入,更重要的是帮助劳动者获得工作机会,应对技术转型带来的挑战。
针对人工智能投资快速扩张可能引发的金融风险,黄益平提出,大型科技企业的采购承诺可能带动上游供应商大规模举债扩张。如果相关采购承诺最终无法兑现,产业链投资可能迅速收缩,进而引发市场调整。
他还提到,有观点认为,当前人工智能相关投资规模已超过互联网泡沫时期。
鲁宾表示,人工智能相关活动确实存在较大的信贷风险敞口,但他认为,美国金融体系整体状况较为稳健,大型银行资本充足,且主要承担了对人工智能相关企业的贷款业务。因此,他判断,发生系统性金融危机的可能性很低。
不过,鲁宾强调,这并不意味着人工智能投资不存在风险。如果足够多的企业陷入经营困境,相关冲击仍可能拖累经济增长,个别企业甚至可能破产。
黄益平援引有关数据中心投资对美国经济增长贡献的估算指出,如果人工智能投资明显放缓,其宏观经济影响值得关注。
鲁宾回应称,人工智能投资确实可能对短期增长形成重要支撑,但投资需求收缩并不意味着相关经济增长会完全消失,因为资源可能重新配置到其他经济活动中。
中美应共同关注AI风险
在鲁宾看来,更值得关注的长期问题之一,是人工智能安全。
鲁宾指出,随着开源人工智能技术的发展,以及递归自我改进、通用人工智能(AGI)和超级人工智能(ASI)等技术方向的推进,相关风险可能迅速扩大,其中包括各种形式的网络攻击,以及其他严重甚至极其不利的后果。
他认为,人工智能的发展伴随着巨大的不确定性,中美两国的政治决策体系都应以高度审慎和持续投入的态度应对相关风险。
鲁宾特别强调,中美需要加强合作。双方应当超越相互猜疑,共同应对可能对两国乃至全球产生重大影响的安全挑战。
对于美国中期选举是否会放缓对华科技限制措施,鲁宾判断,选举结果可能显著影响美国国内政治环境,但不太可能迅速改变相关政策的基本走向。人工智能安全领域的有效行动主要仍取决于美国行政当局,而目前采取的措施远不足以应对所面临的挑战。
鲁宾进一步表示:两国合作的思路可以借鉴冷战时期美苏核军控的经验:即使双方存在深刻的不信任,只要都认识到某种技术可能带来的重大危险,仍有必要通过对话与合作降低风险。
他强调,中美人工智能合作首先应着眼于控制下行风险,同时也可能通过多种合作方式,帮助双方更好地实现人工智能的积极价值。
实现全球经济再平衡
在讨论全球经济失衡时,鲁宾将美国财政赤字与中国消费不足视为两个重要问题。
他指出,美国巨额财政赤字是贸易赤字的重要成因之一,因此美国需要采取措施解决财政问题。尽管美国经济仍具备显著的基础优势,但财政调整需要政治意愿,相关政策能否推进仍存在不确定性。
对于中国,鲁宾认为,扩大国内消费不仅符合中国自身利益,也有利于全球经济。
黄益平进一步指出,中国实现经济再平衡,需要首先调整国内经济结构。他指出,外部账户顺差与国内储蓄、投资之间的差额密切相关,因此,推动国内经济再平衡是解决外部失衡的重要途径。
对于通过中国企业赴美投资、在美国形成生产能力来调整中美贸易关系的设想,鲁宾表示,欢迎中国对美投资,但这一做法能否实质性改善全球经济失衡仍不明确。相比之下,中国扩大消费、美国控制财政赤字,才是更为根本的调整方向。
谈及美国关税政策,鲁宾表达了明确的批评态度。他认为,关税是一项适得其反的政策,不仅会抬高经济成本、损害经济增长,还具有累退性,即对低收入和中等收入群体的影响往往大于对富裕群体的影响。
鲁宾指出,关税会同时增加消费者和生产者的成本,并可能进一步推高通胀预期,从而对经济产生不利影响。由于低收入和中等收入家庭承受的压力更大,关税政策也容易引发广泛的政治反弹。
他认为,在合理的供应链安全关切之外,美国取消关税将更有利于经济发展,但这一变化短期内恐怕难以实现。
在货币政策方面,鲁宾表示,美国仍面临值得警惕的通胀问题。他强调,美联储应继续关注通胀走势,并维护货币政策独立性。他相信,美联储及联邦公开市场委员会应依据经济形势作出判断,而不应仅仅顺应政治层面的降息诉求。
记者 颜凌康
文字编辑 王哲希
版面编辑 孙霄