
证券时报网
数据宝
2026-08-24 09:17
谁能想到,今年以来让不少投资者亏得怀疑人生的机器人赛道,竟然突然杀了个“回马枪”!
10月19日,沉寂已久的机器人板块迎来强势反攻,国证机器人产业指数大涨3.95%,人形机器人龙头宇树科技更是大涨16.15%,总市值重返2000亿元。与此同时,奥比中光大涨10.51%,浙江荣泰、兆威机电等多只个股纷纷“10cm”涨停,机器人概念股集体上演久违的狂欢。
不过,对于今年以来一直坚守机器人赛道的投资者来说,这场大涨恐怕还远谈不上“解套”,毕竟前期跌得实在太多。而且,相比股价的强势反弹,ETF资金流向似乎还没有那么乐观。
01
机器人ETF霸占涨幅榜
机器人板块终于扬眉吐气了一回,这次最直观的表现,就是几乎霸占了整个ETF涨幅榜。
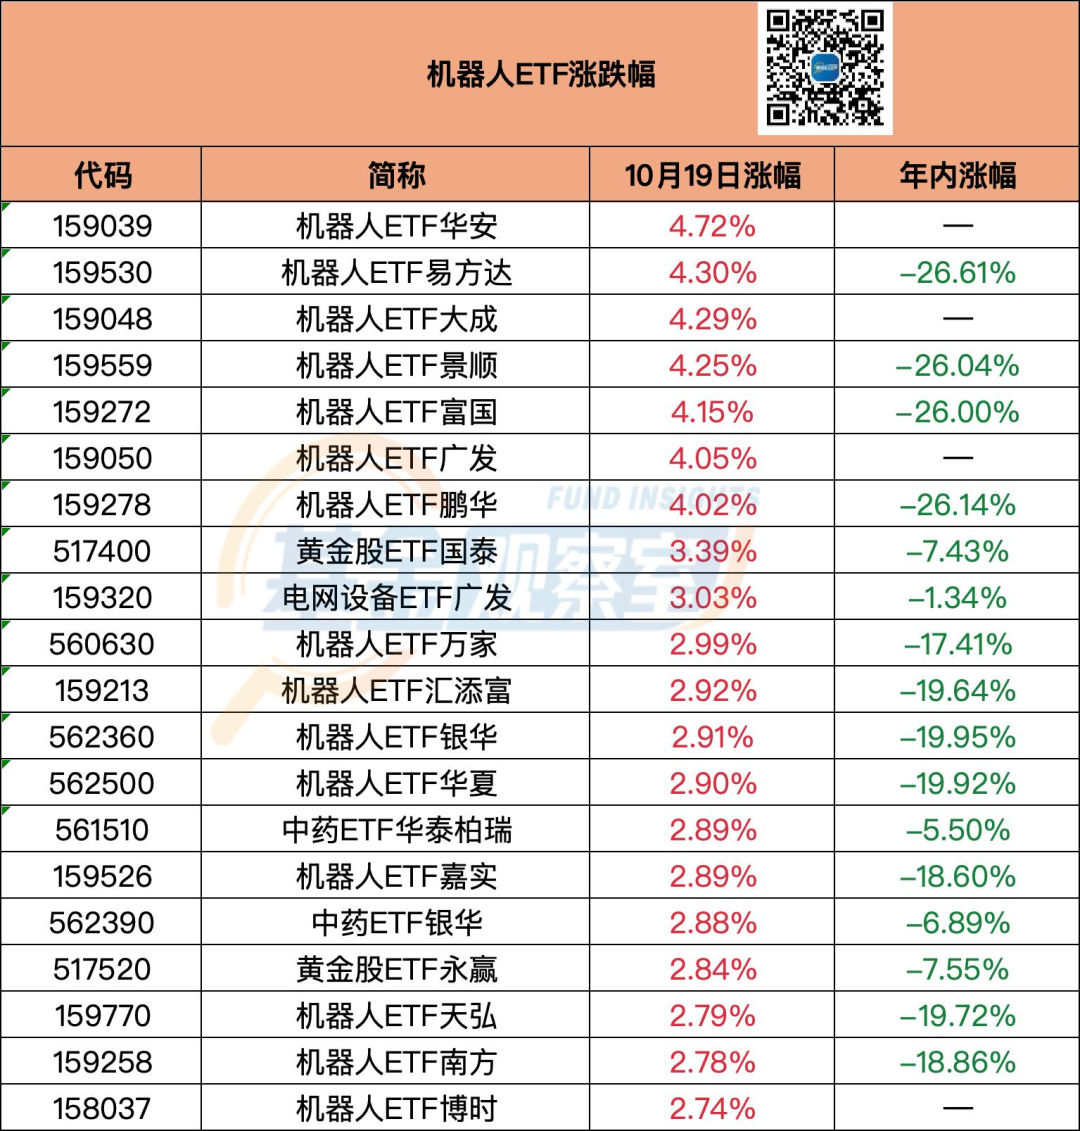
Wind数据显示,截至10月19日收盘,ETF涨幅榜前七席均被机器人主题ETF包揽。其中,机器人ETF华安以4.72%的涨幅领跑,机器人ETF易方达、机器人ETF大成、机器人ETF景顺、机器人ETF富国涨幅均超过4%。从涨幅榜前20名来看,机器人主题ETF占据了整整15席,几乎形成“霸榜”之势。
除了二级市场的集体大涨,机器人主题新基金发行也传来新动向。10月19日,广发基金公告,旗下广发国证机器人产业ETF联接基金提前结束募集,这在一定程度上显现出资金对机器人板块的关注。
不过,如果把时间拉长,就会发现一个颇为扎心的事实:今天涨得最猛的机器人ETF,恰恰是今年以来跌得比较惨的一批产品。
Wind数据显示,即便经历了10月19日的集体反弹,多只机器人ETF年内跌幅仍然超过20%。其中,机器人ETF易方达年内下跌26.61%,机器人ETF鹏华、机器人ETF景顺、机器人ETF富国年内跌幅也均超过26%;机器人ETF汇添富、机器人ETF银华、机器人ETF华夏等年内跌幅则接近20%。
而且,这轮反弹来得相当突然。即便算上10月19日的大涨,多只机器人ETF最近5个交易日的累计收益仍然为负,跌幅普遍在2%至3%左右。换句话说,一天大涨4%,甚至还没能填平此前几个交易日挖下的坑。
02
最惨赛道为何突然反弹
机器人板块今年到底有多惨?Wind数据显示,截至10月19日,国证机器人产业指数年内仍下跌27.02%,背后其实是市场预期的一次重新定价。
浦银高端装备基金经理李浩玄认为,这主要是因为2026年上半年,无论是海外的特斯拉、Figure,还是国内的宇树等头部厂商,前期的喧嚣声量均有所收敛:高频的Demo视频发布减少,产品迭代节奏放缓,市场翘首以盼的量产节点一再延后,供应链指引亦模糊且保守。产业层面催化的暂时缺位,直接映射到二级市场,转化为估值压力。
也有机构将此前压制板块的因素归纳为三个方面:一是特斯拉Optimus V3原本承诺一季度亮相,却一再推迟,打击了市场情绪;二是多数机器人零部件企业同时涉足汽车零部件,市场担忧汽车行业景气度波动拖累相关公司一季报表现;三是机器人主题从2022年持续发酵至今,市场出现一定程度的“审美疲劳”。
说到底,机器人赛道此前最不缺的就是想象空间,最缺的却是能够兑现市场预期的产业进展。当量产时间表不断后移,投资者也开始重新审视那些建立在未来高速增长预期之上的估值。
不过,进入10月以来,机器人赛道的消息面又热闹了起来。
首先是市场最关注的特斯拉机器人量产进展。10月12日晚间,特斯拉机器人核心供应商新剑传动在创业板上市审核问询函回复中表示,特斯拉机器人设计方案接近定型,即将进入量产周期。这一消息再次点燃了市场对人形机器人产业化落地的期待。
紧接着,政策端也在持续释放积极信号。10月19日,商务部等9部门发布《关于加快推进科技兴商的意见》,其中明确提出,坚持科技向善,培育健康规范的机器人、虚拟数字人陪伴等智能服务新业态。同日,国家统计局发布的数据显示,前三季度我国装备制造业和高技术制造业支撑明显,工业机器人产量同比增长29.1%。
平安基金基金经理张荫先表示,人形机器人目前仍处在0到1的早期萌芽阶段,行业呈现硬件进步快、具身大脑滞后的现实矛盾。市场应当跳出概念与题材炒作,把可重复商业化订单、工程化落地验证作为核心观测标尺,投资重心从充分博弈的零部件板块,逐步转向具身数据产业链。
03
ETF涨了,资金却还在观望
不过,股价涨得热火朝天,并不意味着资金已经全面回归机器人赛道。
从ETF资金流向来看,虽然近期产业催化不断,但此前机器人主题ETF的资金流出趋势尚未出现明显扭转,投资者的态度似乎比股价表现谨慎得多。
以机器人ETF易方达为例,Wind数据显示,下半年以来,资金曾在7月大幅流入该产品,但8月中旬以来重回净流出态势,近两个月累计净流出7.94亿元。同期,机器人ETF鹏华、机器人ETF博时也均呈现资金净流出态势。
一边是机器人ETF突然大涨,一边却是资金持续撤离留下的痕迹。这种反差,恰恰反映出当前市场对机器人赛道的复杂心态:产业前景依然令人期待,但经历了此前的持续调整,投资者或许已经不愿仅凭几个利好消息,就重新为遥远的商业化预期买单。
毕竟,对于人形机器人而言,从实验室里的炫酷演示,到工厂、商场乃至千家万户中的实际应用,中间还有很长一段路要走。尤其是此前市场高度关注的量产时间表、实际订单规模和商业化能力,仍然需要更多实质性的进展来验证。
李浩玄认为,在“大脑奇点”降临之前,通用型人形机器人的商业化将面临明显天花板,放量艰难。
“而一旦跨越那道奇点门槛,通用泛化能力将引爆非线性需求,步入主升浪式的加速爆发期。”李浩玄表示,当前本体硬件的工程化虽仍待提升,但并非掣肘,真正痛点在于机器人大脑的泛化与决策能力不足,一旦“大脑”能力跃过奇点,解锁千行百业的泛化场景将水到渠成,真实需求将厚积薄发,进而强力拉动硬件放量。
声明:本栏目所有内容仅供参考,不构成投资建议。投资有风险,入市需谨慎。
责编:王明弘
校对:祝甜婷