
21世纪经济报道
吴斌
2026-10-08 13:58
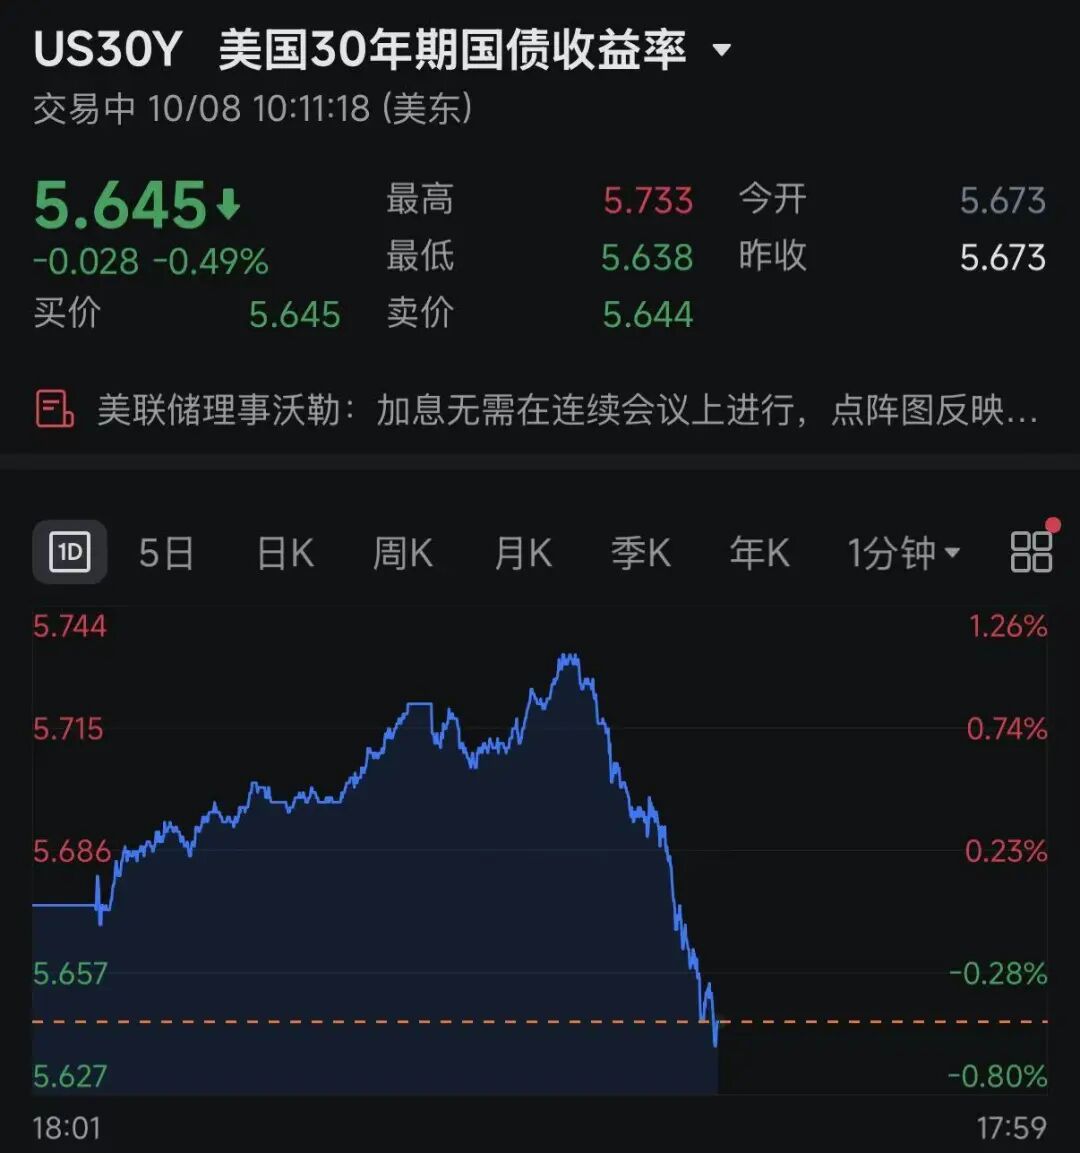
美联储加息,再度传来大消息,美国30年期国债收益率,冲高转跌。
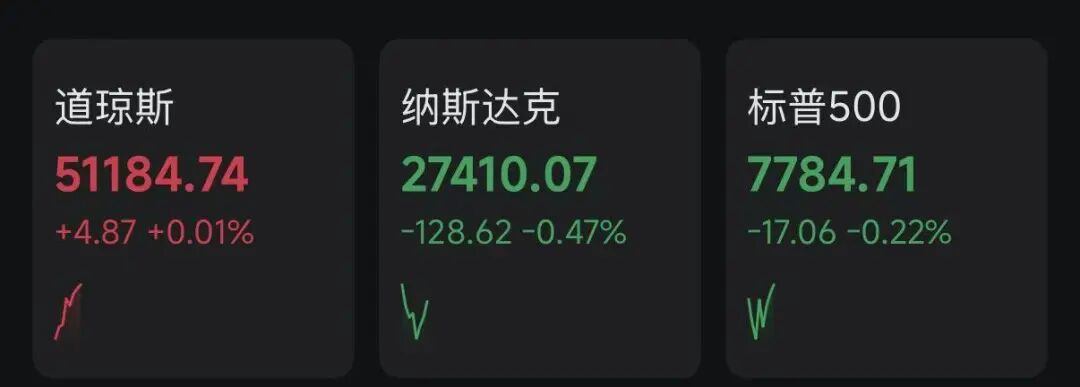
10月8日,美股开盘普跌,随后,道指盘中一度翻红。板块方面,半导体领跌,费城半导体指数跌1.9%,其中,ARM和恩智浦跌幅超过4%,英特尔跌3%。石油板块多数上涨,雪佛龙、西方石油、埃克森美孚都涨超2%。
国际油价飙升,布伦特原油和WTI原油涨幅都超过4%。
美国国债收益率先涨后回落,30年期国债收益率一度上涨6个基点至5.732%的阶段新高,后回吐所有涨幅。1年期和2年期国债收益率则回落超过3个基点。
纽约联储:关税加剧通胀
纽约联储发布的最新研究显示,如果没有特朗普政府实施的关税政策,从去年一直到2026年初,美国大量日常消费品的价格本会出现下跌,而非上涨。
报告显示,截至2026年2月,关税推高67个消费品品类的物价,相较无关税情景高出2.9个百分点;研究测算,倘若不征收这些关税,这批商品的价格反而会下跌近1%。数据模型显示:平均关税税率每提升1个百分点,一年之后消费品零售价格就会上涨约0.25个百分点。
报告显示,关税抬升物价分为两部分:一是直接效应,其中进口成品被征收关税,进口商品终端售价直接上涨;该效应传导速度很快,关税落地后数月内就会体现在零售价格上。二是间接连锁效应,美国本土企业生产需要进口零部件、原材料,关税抬高原料成本;同时进口商品涨价削弱市场竞争,本土厂商借机提高产品加价,这部分影响存在9—12个月的滞后,会顺着供应链慢慢向外扩散。
报告指出,物价涨幅在2026年初已经见顶,但关税的滞后传导效应并未结束,美国消费者到2027年仍将继续承受关税带来的物价压力。
报告同时提及政策争议:特朗普阵营认为关税可以保护美国本土制造业岗位,但这份联储研究提供量化证据,说明关税成本绝大部分最终由美国国内消费者买单。后续随着部分紧急关税被替换为税率更低的进口税,到2026年8月,关税对商品通胀的拉动已经回落至约2个百分点,但影响依旧显著。
美联储沃勒:需要进一步加息
美联储理事克里斯・沃勒(Christopher J. Waller)周四发表演讲表示,如果经济数据符合预期,他预计美联储需要继续加息,从而更快推动通胀回落。沃勒此番言论是在土耳其共和国央行伊斯坦布尔经济论坛上发表。
他在演讲中表示,如果经济数据持续符合预期,预计美联储还会进一步加息,推动通胀更及时回归2%的目标。但加息时点存在一定弹性,不必在连续的议息会议上落地,但要在合理时间窗口内完成。
此外,沃勒还表示,多重因素交织,催生持续的通胀压力。市场原本期待中东冲突能够迅速结束,但库存低位、基础设施受损,相关紧张局面可能延续至2027年。他还提到,AI 产业扩张显著推高相关资本支出,项目规模预估也在不断膨胀。此外,新关税政策的潜在风险,可能再度给通胀带来上行推力。
对于美国经济,沃勒认为今年下半年将维持强劲态势,对于高利率会显著拖累经济这一风险,他“并不十分担忧”。但他仍然表示,通胀已经连续五年半高于美联储目标,如今再度加速,这会促使消费者、投资者以及定价企业上调未来通胀预期。”
校对:李凌锋